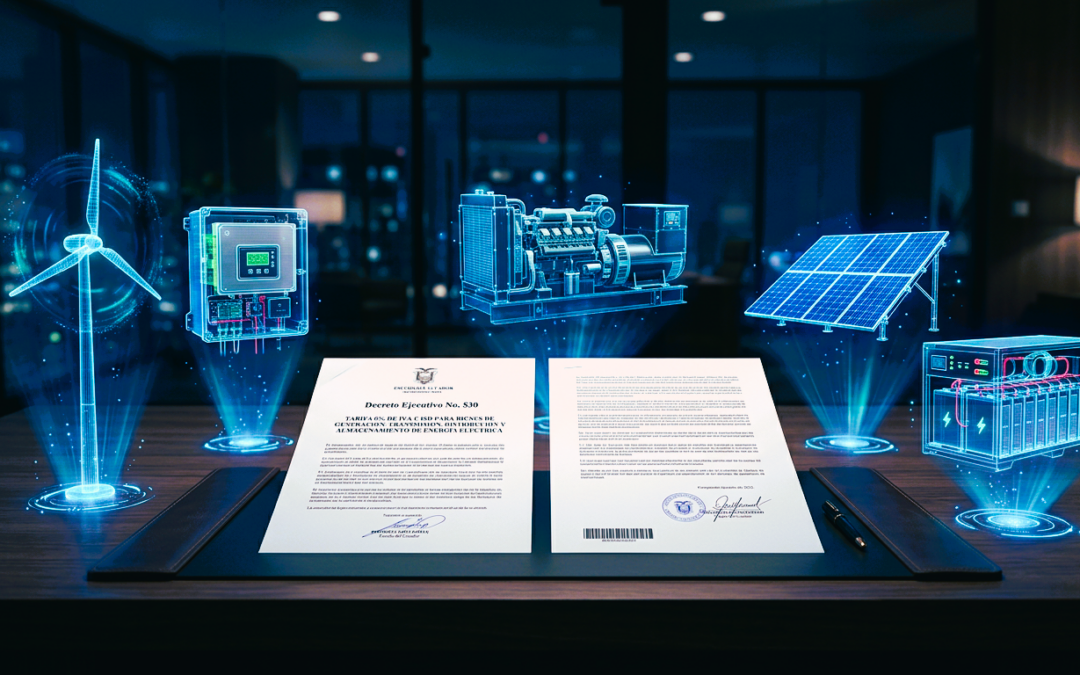
El Presidente de la República, Daniel Noboa Azin, expidió el Decreto Ejecutivo No. 530, publicado en el Quinto Suplemento del Registro Oficial No. 407, de 11 de noviembre de 2026, mediante el cual dispuso reformar el Reglamento para la Aplicación de la Ley de Régimen Tributario Interno (LRTI) y establece la tarifa del cero por ciento (0%) del Impuesto a la Salida de Divisas (ISD) para determinadas importaciones.
El presente Decreto Ejecutivo se expide en ejercicio de las atribuciones del numeral 13 del artículo 147 de la Constitución de la República y de la Disposición General Segunda de la Ley Orgánica para el Fomento Productivo, Atracción de Inversiones, Generación de Empleo, y Estabilidad y Equilibrio Fiscal. Esta última faculta al Presidente a modificar la tarifa del ISD, previo dictamen favorable del ente rector de las finanzas públicas, sin que en ningún caso pueda superar la tarifa del 5% establecida en el artículo 162 de la Ley Reformatoria para la Equidad Tributaria en el Ecuador.
Entre sus considerandos, el presente Decreto Ejecutivo señala que:
- Los numerales 11 y 19 del artículo 55 de la LRTI establecen tarifa cero para las transferencias e importaciones de energía eléctrica, y de equipos y accesorios para la generación solar fotovoltaica y plantas para el tratamiento de aguas residuales.
- Mediante Oficio No. MDEP-VGF-2026-0708-O de 10 de noviembre de 2026, el Ministerio de Desarrollo Económico y Productivo emitió dictamen favorable sobre el proyecto de decreto, al amparo del numeral 15 del artículo 74 del Código Orgánico de Planificación y Finanzas Públicas.
- Es necesario adecuar las disposiciones reglamentarias al marco jurídico vigente, a raíz de las reformas introducidas por la Ley Orgánica Reformatoria al Código Tributario (Noveno Suplemento del Registro Oficial No. 392, de 19 de octubre de 2026).
Artículo 1: sustitución del artículo 194 del Reglamento a la LRTI
El nuevo artículo 194 regula la aplicación de los numerales 11 y 19 del artículo 55 de la LRTI (este último únicamente en lo referente a equipos y accesorios para la generación solar fotovoltaica). Establece lo siguiente:
- Bienes comprendidos: equipos, turbinas, inversores, generadores, maquinarias, materiales, insumos, componentes, sistemas e instalaciones, así como sus partes, piezas y demás accesorios.
- Fases en que se emplean: instalación, ampliación, rehabilitación, repotenciación, operación y mantenimiento de infraestructura destinada a las actividades de generación, transmisión, distribución, almacenamiento y comercialización de energía eléctrica.
- Fuentes de energía: se incluyen los bienes relacionados con fuentes de energía térmica, eólica, hidroeléctrica, solar fotovoltaica, geotérmica, mareomotriz, undimotriz, de biomasa, biogás e hidrógeno verde, nuclear, así como con otras fuentes de energía de transición. También se incluyen los sistemas de almacenamiento de energía eléctrica y sus partes, piezas y accesorios.
- Distritos Autónomos Energéticos (DAE): se incluye la infraestructura de los DAE conectados al Sistema Nacional Interconectado, con abastecimiento local, remoto o combinado, así como la de aquellos no conectados a dicho sistema, de conformidad con las condiciones previstas en sus respectivos títulos habilitantes.
- Límite de aplicación: únicamente están comprendidos los bienes que consten en el listado de subpartidas y en el listado de productos de bienes locales que expedirá el Ministerio de Ambiente y Energía, en coordinación con el Servicio de Rentas Internas (SRI) y el Servicio Nacional de Aduana del Ecuador (SENAE).
Artículo 2: tarifa 0% del ISD
Se establece la tarifa del cero por ciento (0%) del Impuesto a la Salida de Divisas (ISD) para las operaciones previstas en el artículo 156 de la Ley Reformatoria para la Equidad Tributaria en el Ecuador. Aplica a la importación de los bienes previstos en el artículo 194 del Reglamento a la LRTI, sustituido por este Decreto, siempre que consten en el listado de subpartidas que expedirá el Ministerio de Ambiente y Energía, en coordinación con el SRI y el SENAE.
Disposiciones generales
- Primera: las tarifas del 0% del Impuesto al Valor Agregado (IVA) y del ISD se aplicarán a partir del día siguiente a la publicación en el Registro Oficial del acto normativo que emita los listados de bienes referidos en el Decreto.
- Segunda: se encarga la ejecución del Decreto al Ministerio de Ambiente y Energía, al SENAE, al SRI y al Ministerio de Desarrollo Económico y Productivo.
Disposición transitoria única
Los valores pagados por concepto de IVA en la adquisición local o importación de los bienes previstos en el artículo 194 del Reglamento a la LRTI y en los listados que expedirá el Ministerio de Ambiente y Energía, efectuadas entre el 1 de enero de 2026 y la entrada en vigencia de la reforma, podrán registrarse como gasto deducible para la determinación del Impuesto a la Renta del ejercicio fiscal 2026. Esto procede siempre que dichos valores no hayan sido utilizados como crédito tributario ni compensados con el IVA generado en ventas.
Los valores que se acojan a este tratamiento no podrán utilizarse posteriormente como crédito tributario ni ser objeto de devolución o compensación. Los sujetos pasivos deberán mantener registros que permitan identificar y verificar las adquisiciones e importaciones de bienes respecto de las cuales se haya aplicado este beneficio.
Derogatoria y vigencia
- Disposición derogatoria: se deroga toda norma de igual o inferior jerarquía que se contraponga al Decreto.
Descargar Registro Oficial